
Observations du CIPL suite à la lettre de clarification financière et budgétaire de la direction du Lycée Français Charles de Gaulle
Lettre ouverte à l’attention de la Direction du Lycée Français Charles de Gaulle de Londres
Madame, Monsieur,
Votre message adressé aux familles ce 12 octobre à 17h45 appelle de notre part les observations suivantes.
1. Les contrôles
Vous faites valoir des contrôles à plusieurs niveaux. Nous vous remercions de cette précision.
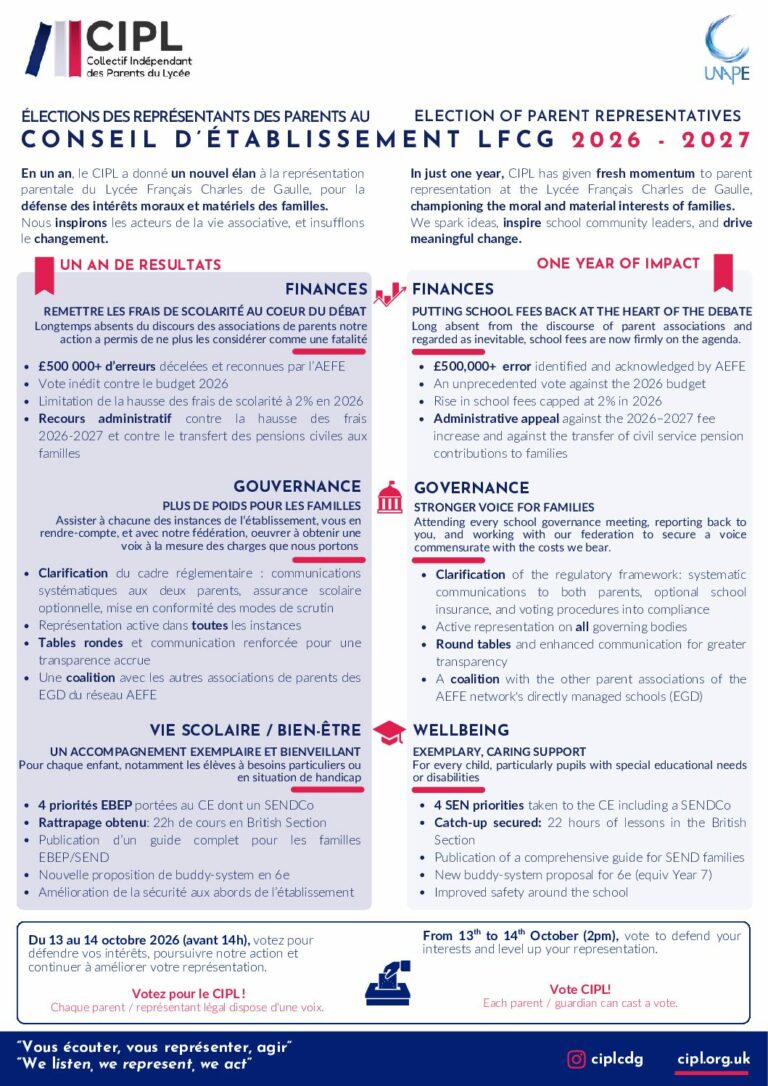
Ces contrôles n’ont pourtant pas détecté une erreur significative : le calcul de la PFC sur les frais de scolarité TTC. Seule l’action du CIPL a permis de le faire.
Nos représentants ont par ailleurs, à de nombreuses reprises, demandé les états financiers complets de l’établissement. Contrairement à la transparence avancée lors du Conseil d’Etablissement du 8 octobre, toutes ces demandes, pourtant prévues par la Commission d’Accès aux Documents Administratifs, se sont heurtées à des refus non motivés de la Direction du Lycée.
2. La PFC et les « 500 000 £ »
Le courrier de Mme Claudia Scherer-Effosse, alors Directrice générale de l’AEFE, du 1er avril 2026 (n° 2026-0176, ci-joint) répond au courrier des élus CIPL du 20 mars 2026. La direction du lycée en était destinataire en copie. Ce courrier reconnaît que la PFC aurait dû être calculée hors taxes, «comme cela aurait dû être le cas». C’est donc le CIPL qui a relevé l’erreur lors de la réunion budgétaire, et l’AEFE l’a finalement reconnue. Il ne s’agit ni d’un « échange » ni d’un choix, contrairement à ce qui a été présenté aux familles. Nous regrettons que ce contexte n’ait pas été porté à la connaissance des familles, alors même que votre email entend leur garantir une information objective.
Vous insistez par ailleurs sur le fait que cette somme n’a jamais été transférée. Nous sommes heureux que le Lycée ait pu conserver ce montant dans sa trésorerie sur le compte bancaire.
Etant donné que l’augmentation des frais de scolarité de 2% a été décidée antérieurement (le 21/10/2025 – Décision N551 N327 004/ 2025) à notre découverte de cette erreur, celle-ci aurait donc dû être réévaluée. L’AEFE n’ayant pas souhaité procéder à cette réévaluation, nous avons donc entamé un recours près le Tribunal Administratif de Montreuil qui se prononcera donc sur le fond du dossier.
3. La TVA
En 2025, la totalité des 20% a été répercutée sur les familles, sans tenir compte de la TVA récupérable. Il a été demandé aux familles d’attendre la première année fiscale (comme indiqué par Mme Bellus lors d’un webinaire financier en mars 2025 avec les familles), ce qu’elles ont donc fait. Nous savons désormais que l’établissement a récupéré environ £1.2m au titre de cette TVA déductible, comme présenté au Conseil d’Établissement d’avril 2026. Pourtant, au lieu de tenir compte de cette récupération structurelle qui aurait donc dû orienter les futures augmentations de frais de scolarité, rien n’a été fait de la part de l’AEFE. Cela contraste également avec les recommandations du gouvernement britannique et à la pratique d’établissements comparables.
Nous demandons que ces montants soient restitués aux familles sous forme d’une baisse des frais TTC par exemple.
Votre message s’inscrit expressément dans « cette période électorale ». Plus largement, nous nous interrogeons sur la diffusion par la direction d’un message portant sur des sujets au cœur de la campagne, à la veille du scrutin.
Nous sommes attachés, comme vous, à une information transparente et fondée sur des éléments vérifiés. C’est précisément pourquoi nous souhaitons que l’établissement observe une stricte neutralité pendant la période électorale.
Nous restons à votre disposition pour poursuivre ce dialogue de manière constructive après les élections.
Veuillez agréer, Madame, Monsieur, l’expression de notre considération distinguée.
Les Trustees et les élus du CIPL
Pièce jointe : courrier de la Directrice générale de l’AEFE du 1er avril 2026 (n° 2026-0176)
Copie : M. Alexandre Morois, Directeur général de l’AEFE ; M.Loic Bourdin, Chef de secteur Europe du Nord, AEFE.
Courrier original
Dear Parents,
En cette période électorale, il est nécessaire d’apporter certaines clarifications afin de garantir aux familles une information objective et transparente sur la gestion financière du lycée.
1. Une gestion financière soumise à de nombreux contrôles
En cette période électorale, il est nécessaire d’apporter certaines clarifications afin de garantir aux familles une
information objective et transparente sur la gestion financière du lycée.
1. Une gestion financière soumise à de nombreux contrôles
En tant qu’établissement en gestion directe (EGD), le Lycée Français Charles de Gaulle est un service déconcentré de l’Agence pour l’enseignement français à l’étranger (AEFE). À ce titre, sa gestion budgétaire et comptable s’inscrit dans un cadre réglementaire particulièrement rigoureux et fait l’objet de contrôles à plusieurs niveaux.
Sur le plan comptable, les opérations du lycée sont contrôlées par l’agence comptable principale de l’AEFE, notamment dans le cadre des contrôles périodiques et de la clôture annuelle des comptes. Sur le plan budgétaire, l’établissement est soumis au contrôle de l’AEFE à chaque étape du cycle budgétaire : budget initial, budgets rectificatifs et clôture de l’exercice.
À ces dispositifs s’ajoutent les contrôles exercés au niveau de l’AEFE par les autorités ministérielles compétentes, notamment dans le cadre du contrôle budgétaire et comptable de l’État.
2. La participation financière complémentaire (PFC) versée à l’AEFE
Le lycée reverse à l’AEFE différentes contributions financières, dont la participation financière complémentaire (PFC).
Il s’agit d’une contribution versée à l’Agence et non d’une recette du lycée.
L’AEFE et le lycée ont échangé sur l’assiette de calcul de cette contribution, à savoir la prise en compte ou non de la TVA dans les frais de scolarité servant de référence. Finalement, il a été décidé que les 6% porteraient sur les frais hors TVA. Les £ 500K n’ont donc jamais été transférés.
3. La récupération de la TVA sur les dépenses du lycée
La récupération de la TVA sur les achats, prestations et investissements du lycée relève du mécanisme fiscal de droit commun applicable au Royaume-Uni.
Cette TVA déductible est prise en compte dans les opérations comptables de l’établissement, conformément aux règles fiscales en vigueur.
Il ne s’agit ni d’une recette exceptionnelle ni d’un bénéfice qui pourrait être redistribué aux familles.
L’ensemble de ces éléments s’inscrit dans la gestion budgétaire globale du lycée, dont l’objectif est d’assurer la qualité de l’enseignement, le bon fonctionnement de l’établissement et la maîtrise de ses équilibres financiers.
L’AEFE rappelle son attachement à l’égard des parents à une information financière transparente, rigoureuse et fondée sur des éléments vérifiés.
Nous vous adressons nos cordiales salutations.
La Direction